Când compari tipurile de asigurări auto, diferența dintre obligatoriu și facultativ pare clară, dar nu răspunde la întrebarea practică: ce pierdere poți acoperi singur și ce pagubă ți-ar da bugetul peste cap? O listă de riscuri dintr-o ofertă nu îți spune dacă polița se potrivește mașinii tale. Nici prețul, luat singur, nu arată ce rămâne neacoperit.
Comparația începe cu rolul RCA și CASCO, apoi trece prin decontarea directă și clauzele suplimentare. Important este să înțelegi când merită să alegi o protecție facultativă și ce condiții să citești înainte să semnezi.
RCA plătește prejudiciile produse altora
RCA îți acoperă răspunderea față de ceilalți, nu orice daună legată de mașina ta. În România, proprietarul sau utilizatorul unui vehicul care staționează în mod obișnuit aici trebuie să păstreze polița valabilă, potrivit Legii nr. 132/2017, modificată prin Legea nr. 181/2025. Faptul că mașina este veche sau stă mai mult în parcare nu transformă RCA într-o alegere facultativă.
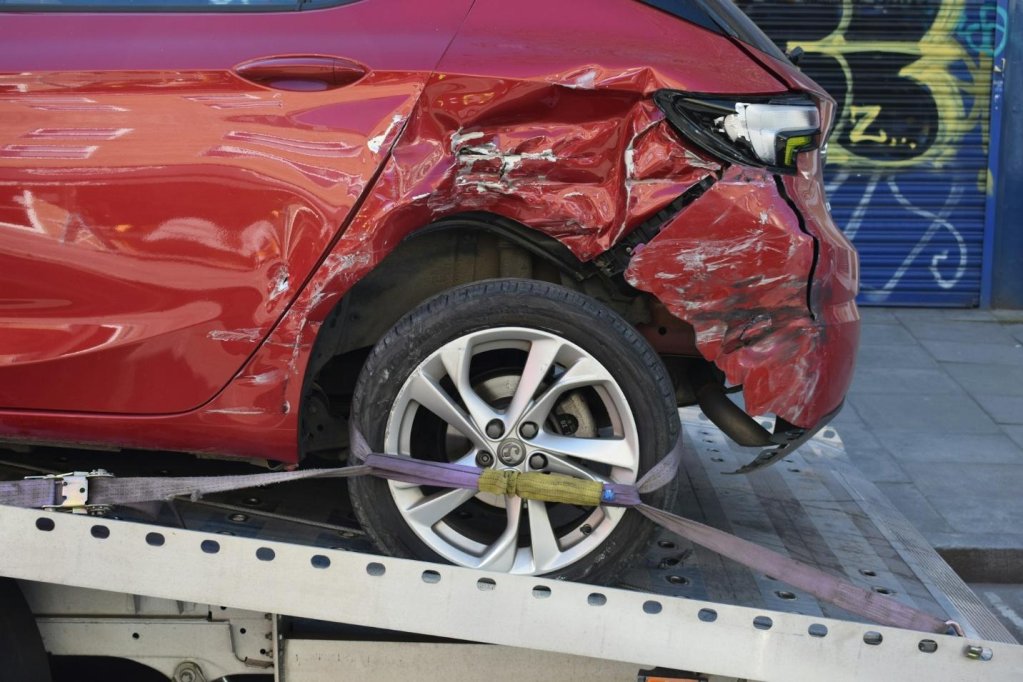
RCA-ul tău nu îți despăgubește propria mașină după un accident provocat de tine. Pentru astfel de situații, poți lua în calcul o poliță CASCO de pe epolite.ro. Dacă alt șofer este vinovat, despăgubirea se cere de la RCA-ul lui. Decontarea directă îți poate permite să deschizi dosarul prin propriul asigurător, dacă ai cumpărat opțiunea și cazul îndeplinește condițiile legale.
La un clip dedicat asigurărilor auto, un șofer relata cum simulările pentru trei mașini i-au adus un preț de patru ori peste cel al tatălui său, chiar dacă el nu avusese accidente, iar tatăl trecuse prin patru incidente ușoare. Cazul are deja vreo trei ani și nu servește drept etalon pentru tarifele din 2026, dar demonstrează cât de greu de înțeles pare prețul final atunci când iei în calcul doar istoricul de daune. (@Bezi.v, YouTube, [Asigurări Auto - Casco, RCA, de toate pentru toți - Cavaleria.ro], 2023)
Înainte să alegi o ofertă, verifică:
- datele proprietarului și ale vehiculului introduse în calcul;
- perioada și condițiile de valabilitate;
- dacă decontarea directă este inclusă sau se cumpără separat.
Dacă oferta pare neobișnuită, verifică datele folosite și cere explicații despre tarif. Compară aceeași perioadă și aceleași servicii, nu doar suma afișată pe ecran.
CASCO merită analizată când repararea mașinii ar fi greu de plătit
CASCO este facultativă și poate acoperi daunele propriei mașini, dar numai în condițiile scrise în poliță. În funcție de contract, pot intra avarii din coliziune, furt, vandalism sau anumite fenomene naturale; excluderile, franșiza și felul în care se calculează despăgubirea la daună totală diferă de la o ofertă la alta.
Merită analizată când o reparație serioasă, un furt sau înlocuirea mașinii ți-ar crea o cheltuială greu de suportat. Contează și cât de des conduci, unde parchezi și dacă ai economii pentru a acoperi pierderea. O mașină nouă nu face CASCO automat necesară, iar vechimea, de una singură, nu o face inutilă. Important este ce acoperă efectiv contractul.
Într-un comentariu, un șofer spunea că avea CASCO de doi ani în Franța și întreba dacă polița îi permitea să vopsească integral un BMW din 2018. Întrebarea nu arată ce acoperă o poliță din România; arată însă că denumirea CASCO nu stabilește singură dacă o lucrare va fi decontată. Contează cauza daunei și clauzele contractului. (@vladtofan1075, YouTube, [Asigurări Auto - Casco, RCA, de toate pentru toți - Cavaleria.ro], 2024)
CASCO merită pusă pe lista de comparație când:
- valoarea mașinii ar fi greu de acoperit din economii dacă o pierzi;
- o avarie serioasă ți-ar opri deplasările sau munca;
- conduci zilnic și parchezi frecvent în spații publice;
- mai mulți șoferi folosesc mașina, iar polița trebuie să îi includă;
- contractul de leasing cere această protecție.
Dacă mașina este în leasing, contractul poate solicita CASCO; aceasta este o condiție de finanțare, nu o obligație generală pentru toate mașinile. Franșiza este partea din daună pe care o suporți tu. O primă mai mică poate veni cu o franșiză mai mare sau cu mai multe excluderi, așa că verifică toate aceste condiții împreună.
Decontarea directă schimbă traseul dosarului, nu acoperirea
Decontarea directă este o clauză opțională asociată RCA, nu o a treia poliță care acoperă orice pagubă. În cazurile eligibile, poți cere propriului asigurător să gestioneze dauna produsă de un alt șofer, iar acesta recuperează costul de la asigurătorul responsabil, conform procedurii legale.
Decontarea directă nu înlocuiește CASCO, nu schimbă vinovăția și nu acoperă paguba pe care ai produs-o propriei mașini. În practică, opțiunea te interesează dacă preferi să gestionezi dosarul prin compania cu care ai contractul, dar nu presupune că orice accident se încadrează sau că procesul va fi automat mai rapid.
Înainte să plătești pentru opțiune, verifică:
- ce situații sunt eligibile potrivit legii și contractului;
- ce documente trebuie să trimiți și cui;
- cum sunt gestionate cazurile cu mai multe vehicule ori vătămări;
- dacă asistența rutieră sau protecția pasagerilor se cumpără separat.
Nu presupune că un pachet include toate serviciile. Asistența rutieră, acoperirea pentru pasageri și serviciile pentru călătorii în străinătate pot fi opțiuni separate sau pot lipsi cu totul, așa că verifică fiecare condiție, riscul acoperit și limita din contract.
ASF explică decontarea directă ca pe o clauză care se poate cumpăra împreună cu RCA. Citește și oferta concretă: simpla prezență a opțiunii nu elimină condițiile de eligibilitate. Nu schimbi acoperirea de bază, ci felul în care poate fi gestionată o daună eligibilă.
Compară polițele după paguba pe care o poți suporta
Atunci când compari asigurările auto, gândește-te cât ai putea plăti din economii fără să amâni alte cheltuieli. La CASCO, notează separat prima, franșiza, excluderile, condițiile de reparație și despăgubirea pentru daună totală. La RCA, separă costul poliței de serviciile opționale.
Spre exemplu: folosești zilnic o mașină de familie, o parchezi noaptea pe stradă și nu ai economii pentru o reparație majoră. Cere oferte CASCO și verifică dacă sunt acoperite avariile în parcare și furtul, precum și ce franșiză se aplică. Dacă mașina este veche, circulă rar și o poți înlocui fără să te împrumuți, polița facultativă poate să nu merite costul. Situația ta contează mai mult decât anul fabricației luat singur.
Folosește această listă înainte să semnezi:
- Notează ce valoare ai putea acoperi din economii.
- Compară CASCO cu aceleași riscuri și aceeași franșiză.
- Verifică excluderile și condițiile pentru daună totală.
- Confirmă dacă toți șoferii care folosesc mașina sunt acceptați.
- Adaugă separat costul asistenței sau al decontării directe.
La RCA, compară prima obligatorie separat de clauzele opționale. În cazul CASCO, două oferte cu prețuri diferite nu sunt comparabile dacă una include furt, daune în parcare ori asistență, iar cealaltă nu.
Este important să înțelegi condițiile poliței înainte de producerea unui accident, nu abia când ai nevoie de despăgubiri. Dacă o clauză rămâne neclară, cere asigurătorului să o explice în scris.
O asigurare auto potrivită este aceea ale cărei condiții le înțelegi înainte de accident: cine răspunde pentru fiecare pagubă, ce rămâne în sarcina ta și în ce condiții primești despăgubiri. RCA privește răspunderea față de ceilalți; CASCO poate acoperi mașina ta în limitele contractului.
Alegerea depinde de pierderile pe care le poți suporta din economii și de riscurile pentru care vrei protecție. La fiecare reînnoire, compară din nou ofertele, având grijă să verifici aceleași condiții de asigurare.
Surse și experiențe din comunitate:
- YouTube, @Bezi.v, [Asigurări Auto - Casco, RCA, de toate pentru toți - Cavaleria.ro](youtube.com/watch?v=PeeKHFbk2s8), 2023.
- YouTube, @vladtofan1075, [Asigurări Auto - Casco, RCA, de toate pentru toți - Cavaleria.ro](youtube.com/watch?v=PeeKHFbk2s8), 2024.
Sursa foto: Unsplash.com